※本記事は仕組預金を実際に解約したブログ。現在の銀行名は「ドコモSMTBネット銀行」です。この記事では当時の「住信SBIネット銀行」という名称で書いています。
『原則中途解約不可』と聞いて諦めてない?
安心してん!俺は仕組預金を実際に解約できた!ばってん、損切りの高い授業料は払ったバイ…
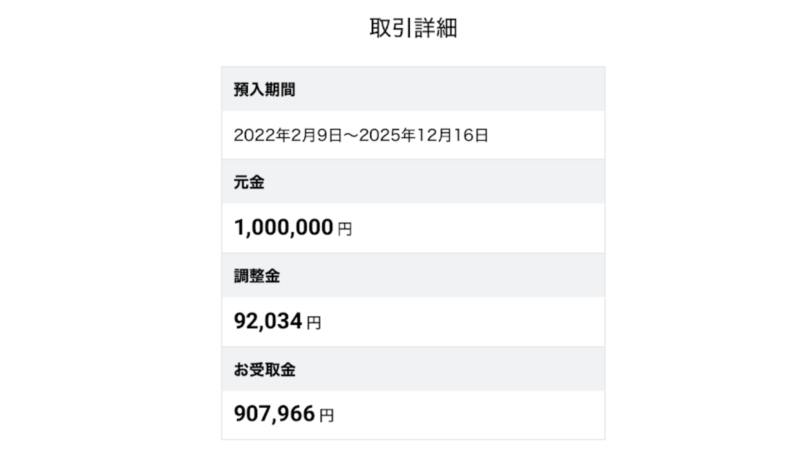
当時、住信SBIの「仕組預金(プレーオフ)」を約4年で解約したんやけど、
元本100万が「91万」になって戻ってきた…
損切りした身だからわかる。預ける時もだけど、解約する方が100万倍勇気いるし悩むんよな…
今回の記事の対象3選
- 仕組預金(プレーオフ等)に預け入れて後悔しとる人
- 仕組預金を検討している初心者
- 解約したいけど調整金が怖くて踏み出せない人
仕組預金は絶対だめ!
入った人は資金ロック。
解約判断は「満期まで」の年数次第!
今回は解約法と判断軸、損を盛り返した方法を伝授するバイ!
仕組み預金は「自分の金じゃない」
2022年2月、住信SBIネット銀行時代に「プレーオフ」という仕組み預金に100万円を預け入れた。
当時、オルカンへの一括投資は怖かったし、元本保証で金利が良い商品に目がくらんだんよ。
なぜ仕組預金(プレーオフ)に入った?
一言で言うと「お金を使わなかったから」。
当時の俺はこんな感じやった。
🐶 預入れ時のはちぽ
- 会社と自宅の往復
- 休みの日は家 or 図書館 or ひたすら走る
- 資格勉強
- お金は生活費以外ほぼ使わん
- 有難いことに、他に余剰資金もあり
- 手厚い福利厚生
この条件を満たしとったけん「10年ノータッチでも十分いける。」そんな安易な気持ちでポチったんやけど、これが苦悩の入り口やった。
銀行の通帳には数字があるのに、画面を見るたびに「引き出せない」という現実。
「預金」て銀行が運用しとるもんやけど、資金ロックがある分、尚更「銀行の金」なんよ。
「原則中途解約不可」の罠
俺は仕組預金もだけど、貯蓄型保険も損切りした経験もある。リベ大でいう「毒キノコ」に両方手を出してしまった。
両方の記事を書いて分かったことがある。
「仕組預金記事」の方が圧倒的にググられているっていう事。
なぜ?と分析したら理屈自体は「超シンプル」やったよね。
保険(貯蓄型)
「お金は減るけど手続きは楽」損はするけど、解約ボタンはアプリや窓口でポチッと押せば比較的簡単に完結する。
仕組み預金
「原則中途解約不可」という最強の縛り。
・解約連絡⇒「原則不可」と初見殺し。
・調整金が不透明「解約当初」は分からない
・損切り額(調整金)が分かるのは最終段階
【要約すると2点】
- いつでも解約できる or 原則不可
- 損切り額が明確 or 未知数
結果だけ見たら、同じ「解約 × 損切り」
ばってん、
恐怖の質が全く違う!
10年間の機会損失という「受刑宣告」
仕組預金に預け入れて1年経過。投資の勉強をしていくうちに、背筋が凍った。
「あと9年も機会損失…」
元本は保証されても、10年間「使いたい時に使えない」資金拘束は、資産として致命的。
事実、三菱UFJのシミュレーションで見ると、もし2022年にオルカンに入れていたら……。
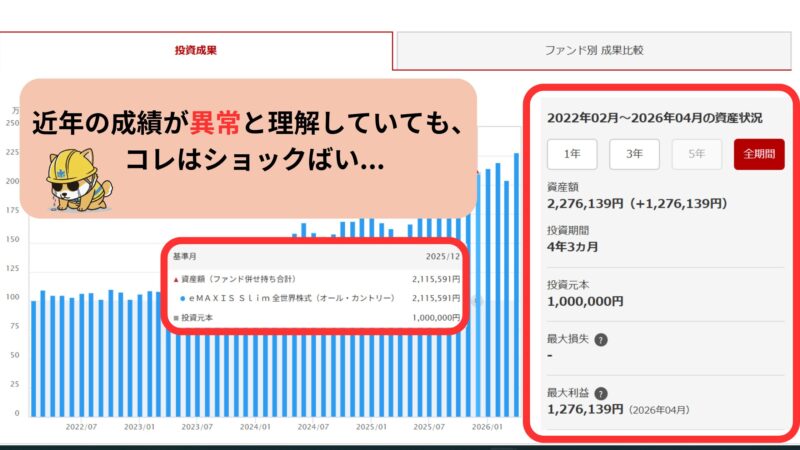
2,115,591円……( ;∀;)
※仕組預金預け入れ(2022年2月)~解約時(2025年12月時点)
…..ha???
100万円が?たった4年で倍以上?
俺は100万円をロックした結果、約9万円の調整金(授業料)を払い、さらに本来得られたはずの100万以上の利益を逃したんよ。
「長期保有」と「資産の使い勝手」に
圧倒的差があるバイ!
⚠️ 投資に絶対はない。変動への心構え
但し!今回の比較を見て、誤解せんごとね!
「たまたま」この4年間が異常に高い成績を出す「幸運な時期」が重なった結果なだけ!
明日から暴落が始まって、資産が半分になる可能性だってゼロじゃない。
大切なのは「この結果を見て、どう動くか」という自分のスタンス。
- 仕組み預金: どんな相場でも金利は固定。でも資金はロックされる。
- オルカン: 相場次第で利益も損も出る。でも、いつでも現金化できる。
「仕組み預金」は、下落相場が怖いという不安につけ込んで、本来の投資のメリットである「流動性」を剥ぎ取る商品なんよ。
一方で、オルカンは買えば「将来安泰なんだ」と常時万能薬と勘違いしたら大やけどするバイ。
損切りの判断基準は「残年数」で決める
ここまで「仕組預金」をケチョンケチョンに伝えたけど、万人が「解約正解!」ではないんよ。
「調整金」というペナルティがある以上、闇雲に解約すればいいってもんじゃなか。
俺が経験した上で提示する、独断と偏見マシマシの基準がこれ👇
- 残り1〜3年(満期まで我慢)
ゴールが見えとる。調整金を払って損切りよりも、金利を受け取って終わる方が得策。
- 残り4〜6年(状況による)
調整金が許容範囲なら損切り。オルカン等の投資に回す。自分の緊急用口座に追加するなど。
- 残り7年以上(即損切り推奨)
まだ半分以上ある。その間、お金が死んでいる。今すぐ引き揚げて自由な資金にするのが、長い目で見ると最も得。
自分の家庭事情と照らし合わせながら、判断が分かれるところバイね。
「10年」って小学生から高校卒業するくらいまでの期間。紆余曲折ありそうだもんね…
「タダで解約できない」という歯がゆさ
仕組預金という泥沼に突っ込んだ以上「元本割れ」は覚悟しておいたほうがいいバイ。
俺は運がいいことに早い段階(約4年)で解約する決断ができた。
初めに断っておくと、2025年12月時点でのやり方。その手順をざっくり伝授するバイ。
中途解約する手順・ロードマップ
アプリメニュー ⇒ 手続き依頼フォーム
- お問い合わせ概要 ⇒「手続依頼」を選択
- お問い合わせの詳細 ⇒メッセージ作成
1回目:銀行より:解約は原則できません、調整金もあり元本割れする可能性もあるという定型文が送られてくる。
あなた:「資金が必要になった」など、お金が必要なことを伝える。
銀行:「調整金かかるけど本当に解約します?」みたいな内容がくるバイ。
「期日・時間帯」縛り
最終決定ボタンを押す日時が「指定」されて限られとる。仕事中でもトイレ!と言って無理やり時間をひねり出すしかない。
はちぽのアドバイス
要は「解約したい」という意思を、
泥臭く、伝え続けることが肝バイ。
- 「資金が必要になった」
- 「解約したい意思がある」
- 「調整金を受け入れてでも解約したい」
メールで何度も何度も解約したい熱量をぶつける。自分の金を取り戻す。調整金は高い授業料と割り切るってマインドが結局は必要。
テンプレ知りたいならリベシティ
俺が解約するときにメールテンプレを参考にさせて頂いたのが、リベシティ内の「おこげ」さんのブログ。(青文字クリックしたら到着するバイ)
ただし、これはリベシティにログイン(会員登録)せんと見れん。
今回、あえて俺自身の全文テンプレを公開せんかった。これがあなたにとって『最初のキッカケ』やけんたい。
はっきり言うバイ。仕組み預金という罠に引っかかったのは、俺もあなたも情報弱者だったから。俺がテンプレ出して、それだけコピペで満足すれば、あなたは一生そのままやろ?
リベシティへ行きんしゃい。
月額を『高い』と感じるなら、そのままでよかたい。それが一番『楽で損』やけどね。
言っとくけど回し者でもないし、俺に収益なんて1円も入らん。
でも「仕組預金なんてゴミ商品の類に2度と触れたくない!」と悔しい思いしとるのなら、1か月だけでも「宿題」してきんしゃい。
\損を得のキッカケに!/
※リベシティの「おこげ」さん。
見ず知らずなのに勝手に紹介して申し訳ありません!でも、本当に助けられました。私と同じような悩みを解決するには素晴らしいブログと思い、紹介させて頂きます🙇
自分でコントロールできる資産が最強
「9万円の授業料」を払うボタンを押すまで1年かかった。 でも、満期まであと7年……その呪縛を断ち切る勇気をもってポチった。
結果、今は清々しい!!
調整金の損失も回収できた!
解約した91万円は、すぐ(2025年12月)に全額オルカンへぶち込んだ。
2026年9月現在、約105万円まで育っとる。
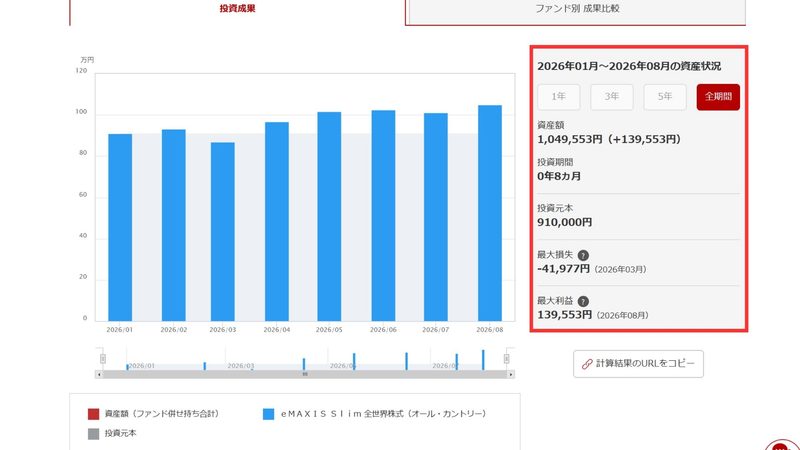
タイミングに恵まれたっていう要素も大きいバイね。
そう!その通り。
嬉しいのは正直だけど、金融商品が良質なものに変わっただけ。
オルカン購入後は基本「放置」がベスト!
(※緊急要素がない限り)
🗂️ ネット証券の最強開設術
もし、まだ投資に馴染みが薄くて「預金感覚で仕組み預金」を検討しとるなら、まずは楽天証券かSBI証券で正しい投資を始めてほしい。
- 普段から楽天カードや楽天市場を活用してる人
- 経済圏のメリットを最大化
- 操作性はSBIよりも使い易い!
- Vポイント、PayPay、三井住友カードを活用してる人。
- 経済圏を最大化させるならSBI一択
💡 仕組預金の解約でよくある質問
- 住信SBIネット銀行の仕組み預金(プレーオフ)は本当に解約できる?
-
俺の場合は、資金が必要になったことを伝え、何度かやり取りした結果、調整金を提示されて解約できたバイ。
- 解約の調整金(ペナルティ)はいくらかかる?
-
こればかりはマジでわからん。その時の市場金利や残りの期間によって異なるんよ。俺の場合は、最終確定前に提示された。
提示されても、解約の指定日時に間に合わなければ解約不可。
つまり、当時は「調整金がわかった = 解約は絶対しないといけない」って訳じゃ無かったバイ。
- 解約する理由はなんて伝えればいい?
-
「生活資金として急遽お金が必要になった」「まとまったお金が必要になった」など、明確に資金が必要である旨を粘り強く伝えるのみ。
- ドコモSMTBネット銀行(旧住信SBIネット銀行)は今も使ってる?
-
使っとるバイ。
「定額自動入金・定額自動振込」など、銀行として便利なサービスがあるけんね。
ただ、個人的に「ドコモ(dポイント)は使わんけん」今後SBI新生銀行に、「定額自動入金機能」など同等のサービスが生まれたら、乗り換えるつもり。
まとめ:自分の資産は自分で守り抜く
最後に、今回の記事のポイントを魂を込めてまとめたバイ。
- 仕組預金は、自由を奪う「牢獄」
- 解約判断は満期年数をみて慎重に!
- 損切りするなら、余剰資金はオルカンぶっこみ「放置」を基本とせよ!
どんなに大金持ちであれ、余剰資金が大量にあれ、人生の舵も主導権もむざむざ、自分からくれてやらんごと!
解放してやれば、お金はちゃんと応えてくれる。
主導権は、自分で握ってこそバイ!!
\主導権を逃さん為に!/
100万修行しとる人、修行の種に参考にしちゃってん👇
俺もまだまだ情報弱者。
でも、以前よりは月とスッポン。
途中へこたれる事もあるやろうけど、少しずつでいいけん、お互い頑張るばいよ~!
それでは!しょな!!

コメント